Quelle est cette «taxe émeutes» qui pourrait faire augmenter les prix des contrats d’assurance ?
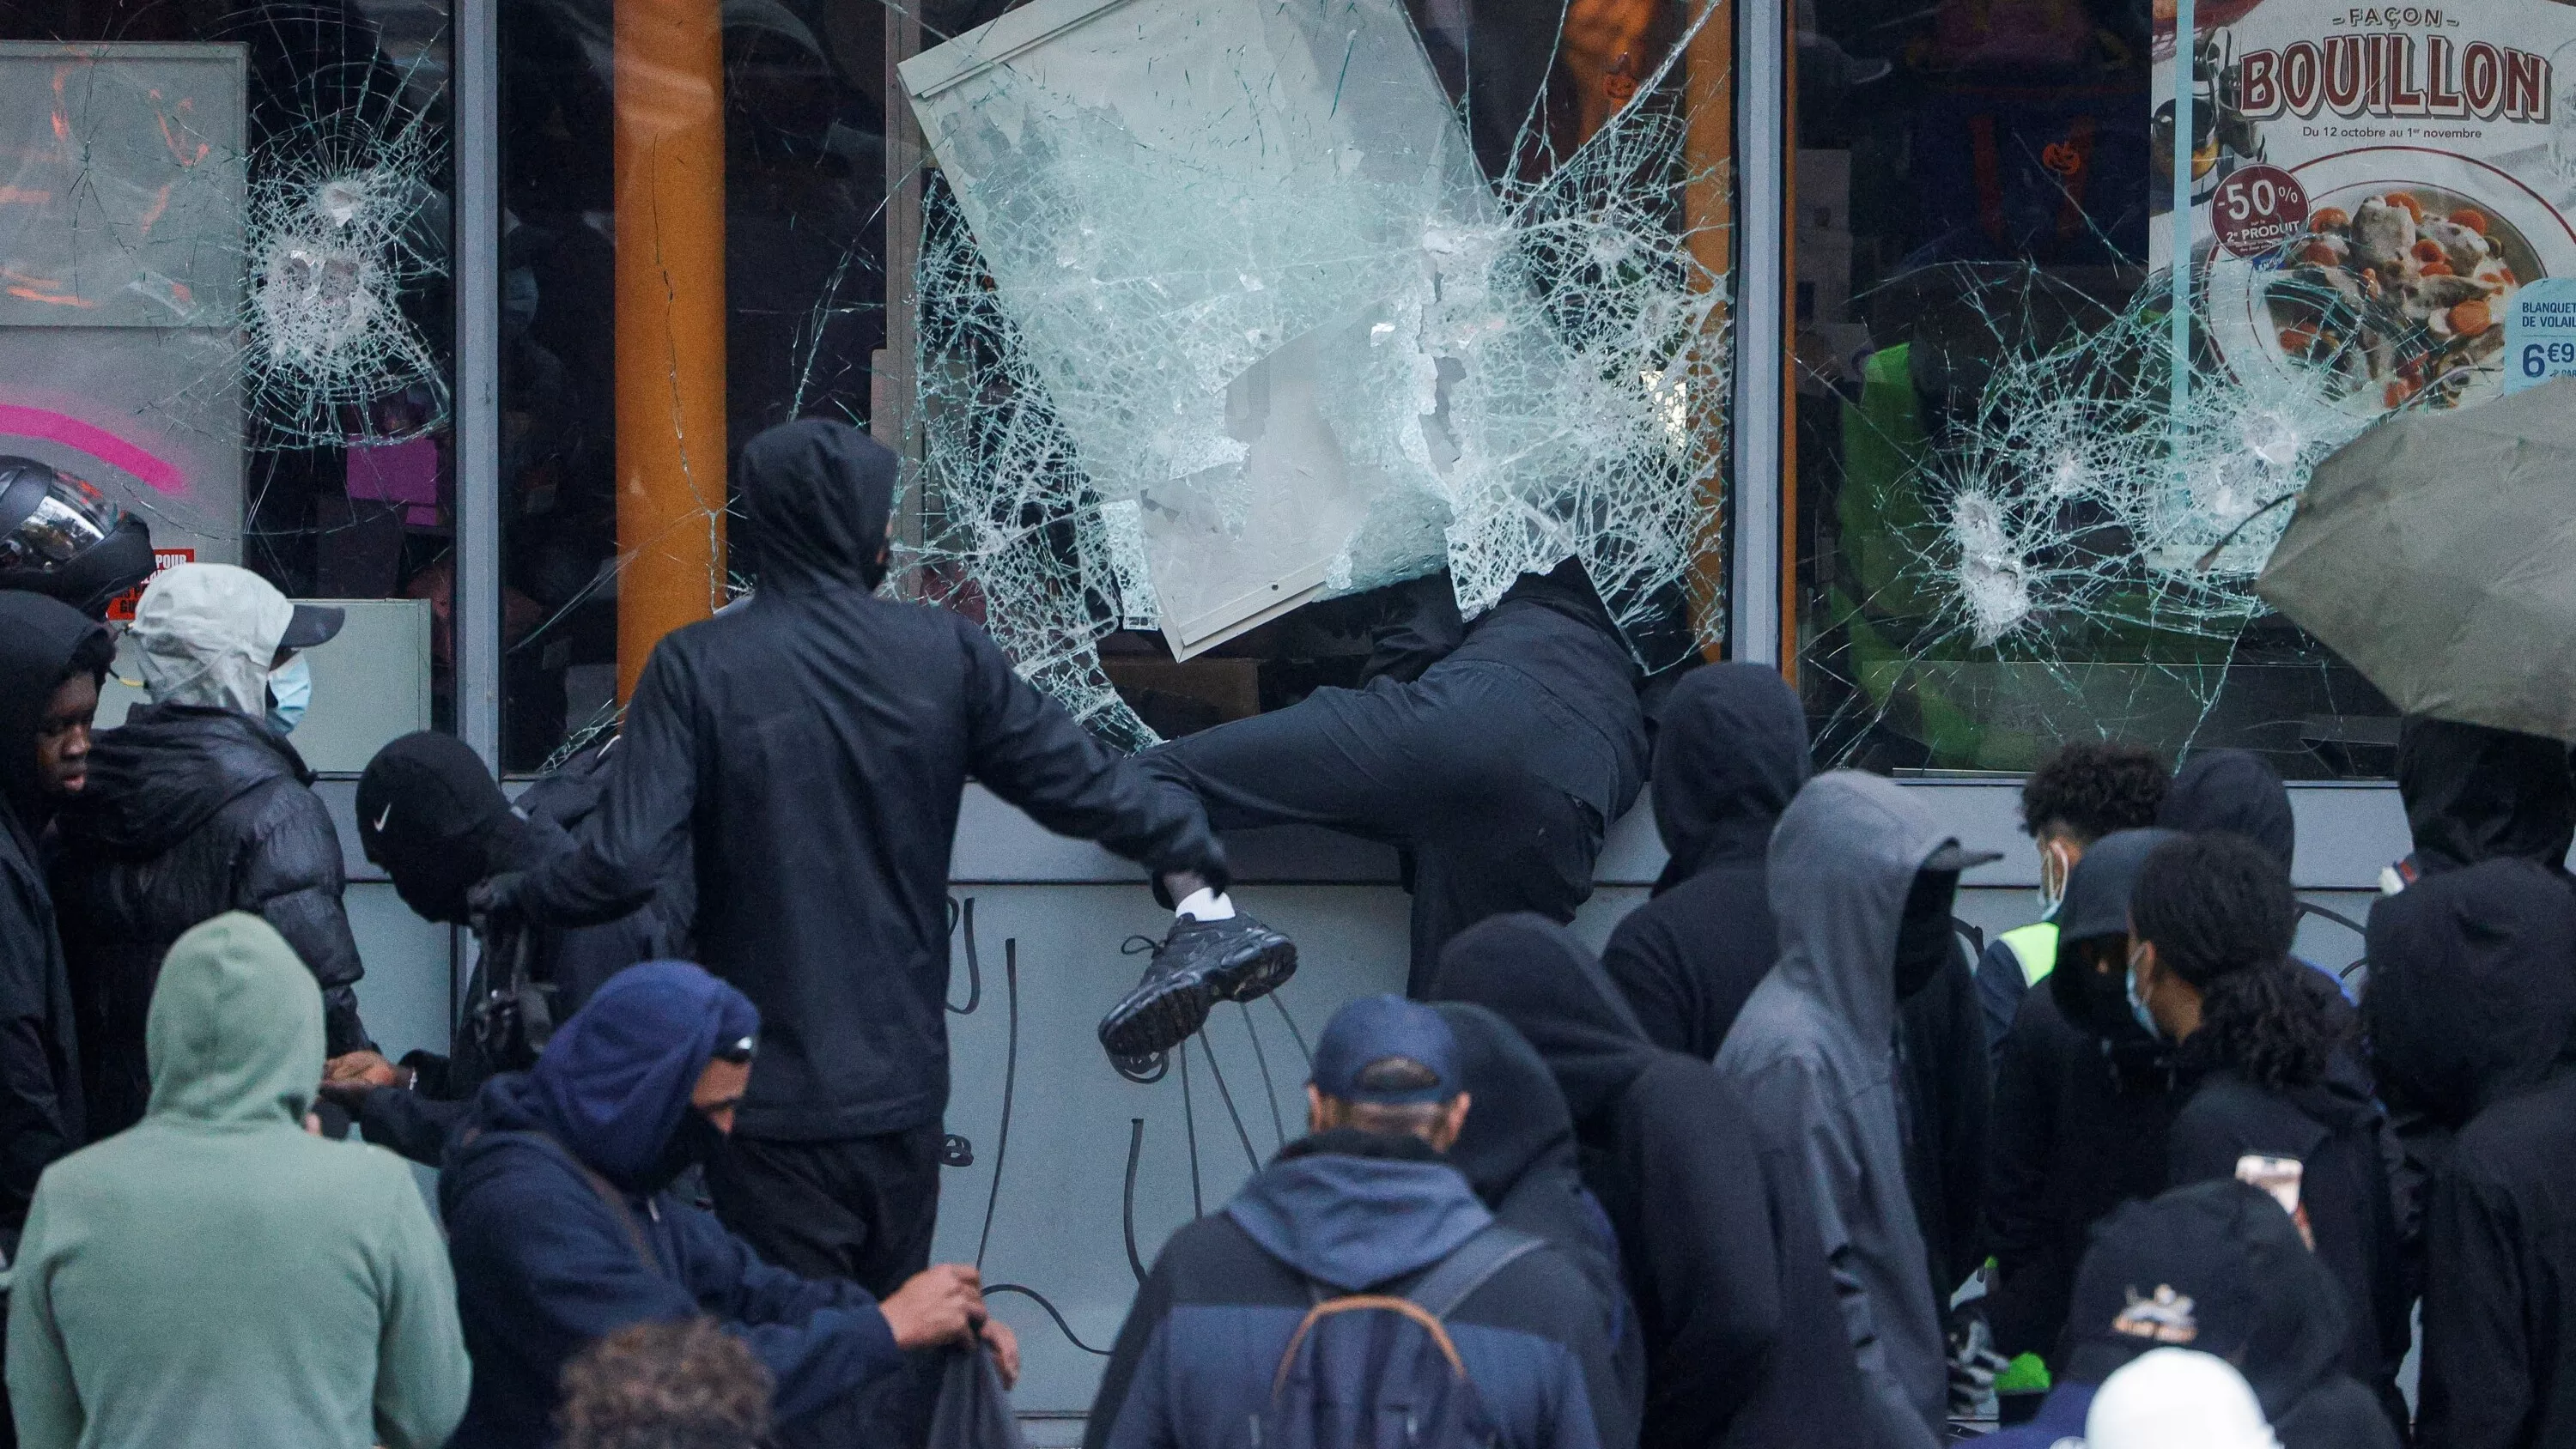
## Une «taxe émeutes» qui n'en est pas une : le mécanisme du fonds de mutualisation Selon des informations rapportées par Le Figaro dans un article publié le 29
## Une «taxe émeutes» qui n'en est pas une : le mécanisme du fonds de mutualisation
Selon des informations rapportées par Le Figaro dans un article publié le 29 octobre 2026, un dispositif surnommé «taxe émeutes» doit entrer en vigueur à compter du 1er janvier 2027, après un vote intervenu en début d'année dans le cadre du budget 2026. Le ministère de l'Économie, cité par le quotidien, confirme que les textes d'application doivent encore passer devant le Conseil d'État avant une mise en œuvre effective. Ce mécanisme suscite l'incompréhension d'une partie des assurés, alors que les violences et pillages des 17 et 18 octobre ont coûté, selon Le Figaro, plus d'un milliard d'euros.
## Un fonds de mutualisation plutôt qu'une taxe
D'après la même source, le dispositif ne constitue pas une taxe au sens strict, malgré l'appellation couramment employée. Il s'agirait en réalité de créer un «fonds de mutualisation des risques» destiné à indemniser les victimes d'émeutes, qu'il s'agisse de particuliers, de professionnels ou de collectivités territoriales. Ce fonds devrait être alimenté par une contribution assise sur les primes et cotisations d'assurance, selon les éléments rapportés par Le Figaro. La charge financière serait donc répercutée sur les contrats, ce qui expliquerait les craintes d'une hausse des prix pour les assurés.
## Une couverture obligatoire pour les assureurs
Par ailleurs, le texte voté imposerait aux assureurs de couvrir le risque d'émeutes dans leurs contrats d'assurance auto et habitation. Cette obligation constituerait une évolution notable du cadre assurantiel français, les compagnies pouvant jusqu'ici exclure ou restreindre ce type de sinistre. En échange, l'État garantirait le fonds de mutualisation, selon Le Figaro. Ce montage viserait à éviter que les assureurs refusent d'indemniser des dommages liés à des troubles civils, tout en garantissant une forme de solidarité entre les assurés face à des événements jugés imprévisibles.
## Un calendrier encore suspendu à l'application des textes
Toutefois, la mise en œuvre reste subordonnée à la publication des textes d'application, qui doivent être examinés par le Conseil d'État. Le ministère de l'Économie n'a pas précisé, selon Le Figaro, le montant exact de la contribution ni son mode de calcul. En effet, plusieurs questions demeurent en suspens : la répartition de la charge entre les différents types de contrats, l'articulation avec les régimes d'indemnisation existants et l'impact réel sur les primes des ménages. D'après les éléments disponibles, le dispositif pourrait entrer en vigueur au 1er janvier 2027, sous réserve du calendrier réglementaire.
## Un contexte de sinistralité exceptionnelle
Les violences des 17 et 18 octobre, dont le coût dépasse le milliard d'euros selon Le Figaro, illustrent l'enjeu financier que représente ce type d'événement pour les assureurs et les pouvoirs publics. Le dispositif s'inscrirait dans une logique de prévention et de mutualisation des risques, sans pour autant régler la question de la responsabilité des auteurs de dégradations. La mise en place du fonds pourrait également faire l'objet de recours ou d'ajustements, notamment si les représentants des assurés contestent la répercussion de la contribution sur les primes.