Pillages et dégradations: les assureurs prêts à durcir leurs conditions
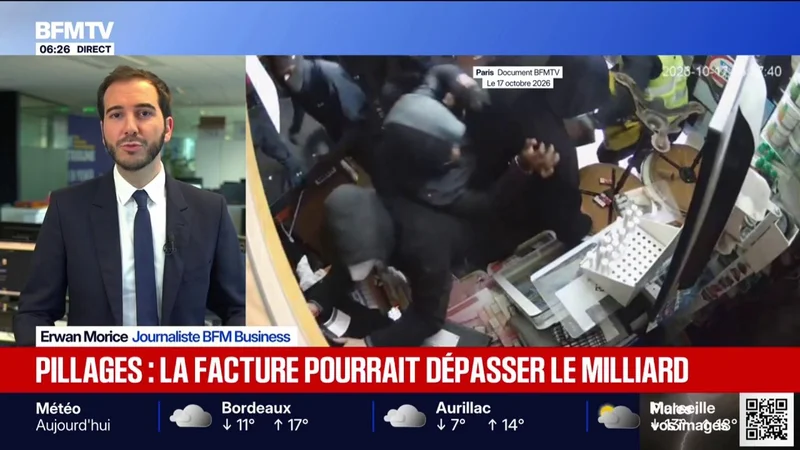
Les assureurs français se disent prêts à durcir leurs conditions de couverture face à la multiplication des pillages et dégradations, selon des informations rap
Les assureurs français se disent prêts à durcir leurs conditions de couverture face à la multiplication des pillages et dégradations, selon des informations rapportées par BFM Business. Si les modalités précises de ce durcissement ne sont pas encore connues, la tendance traduit une vigilance accrue du secteur face à des sinistres dont l'ampleur et la répétition pèsent sur les équilibres économiques de l'assurance.
## Un contexte de sinistralité qui interroge le secteur
La question des pillages et dégradations s'inscrit dans un climat où les événements de ce type, souvent liés à des troubles à l'ordre public ou à des mouvements de contestation, exposent les commerces et les entreprises à des pertes matérielles importantes. Selon les éléments rapportés par BFM Business, les assureurs envisagent d'adapter leurs conditions contractuelles, ce qui pourrait se traduire par des franchises plus élevées, des exclusions ciblées ou des exigences de prévention renforcées. À ce stade, aucune disposition précise n'a été rendue publique, et les contours exacts de ce durcissement restent à confirmer.
## Des conséquences potentielles pour les assurés
Pour les entreprises concernées, notamment dans le commerce de détail et les zones urbaines sensibles, un durcissement des conditions pourrait se traduire par une hausse des cotisations ou une réduction de la couverture en cas de sinistre. Le sujet rejoint une préoccupation plus large du secteur sur la soutenabilité de certains risques, alors que les événements climatiques et les troubles sociaux pèsent sur les résultats des assureurs. Selon BFM Business, la démarche reste pour l'heure annoncée comme une intention, sans calendrier ni modalités détaillées communiqués.
## Un équilibre délicat entre protection et rentabilité
Les assureurs doivent composer entre leur mission de protection des assurés et la nécessité de préserver leurs marges face à des sinistres répétés. Un durcissement trop marqué pourrait fragiliser les entreprises les plus exposées, tandis qu'une couverture trop large risquerait de peser sur la mutualisation des risques. Les discussions en cours pourraient donc aboutir à des solutions différenciées selon les secteurs et les niveaux de prévention mis en place par les assurés.
La prudence reste de mise : à ce stade, les informations rapportées par BFM Business évoquent une orientation générale plutôt que des mesures arrêtées. Les entreprises et les courtiers devront suivre de près les prochaines communications du secteur pour anticiper l'évolution de leurs contrats.