"Nous avons liquidé l’intégralité de notre position": des investisseurs étrangers commencent à retirer leur argent de France, faut-il s'en inquiéter?
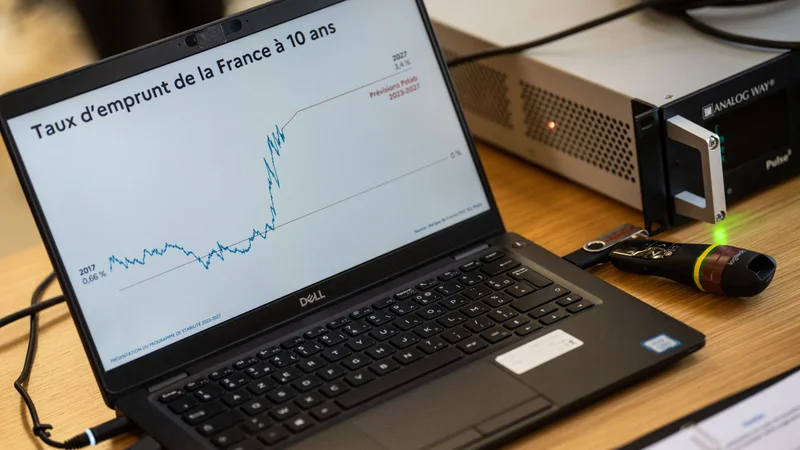
## La défiance des investisseurs étrangers s'accentue sur la dette française Le taux d'emprunt à dix ans de la France s'élevait encore à plus de 4,90% ce lundi,
## La défiance des investisseurs étrangers s'accentue sur la dette française
Le taux d'emprunt à dix ans de la France s'élevait encore à plus de 4,90% ce lundi, après avoir frôlé les 5% la semaine dernière, un plus haut depuis 2002. Dans le même temps, l'écart de rendement avec l'Allemagne, le fameux « spread », restait proche des 150 points de base, contre moins de 90 points début septembre. Ce décrochage traduit une inquiétude croissante des marchés quant à la trajectoire budgétaire de l'Hexagone.
## Un mouvement mondial, mais la France en première ligne
Si la vague de ventes d'obligations souveraines touche l'ensemble des marchés, la France apparaît comme le pays qui en paie le prix le plus fort, selon BFM Business. La raison est structurelle : la dette française est détenue pour moitié par des investisseurs étrangers. Ces derniers exigent désormais une rémunération toujours plus élevée pour prêter à l'État, et certains choisissent purement et simplement de se retirer. Les marchés doutent de plus en plus de la capacité du pays à adopter un budget et à engager une véritable trajectoire de redressement de ses comptes publics, alors que le niveau de dette et de déficit rapporté au PIB figure parmi les plus élevés d'Europe.
## Un gérant japonais liquide toute sa position
Le phénomène, encore contenu à ce stade, a trouvé une illustration concrète. Shinji Kunibe, gérant obligataire pour le groupe nippon Sumitomo Mitsui DS Asset Management, a annoncé s'être séparé de l'intégralité de ses titres de dette tricolore. « Les obligations françaises offraient un rendement relativement attractif, mais nous avons liquidé l'intégralité de notre position compte tenu de l'évolution récente de la situation », a-t-il déclaré, cité par BFM Business. Les fonds ont été réorientés « principalement vers les Bunds allemands et, dans une moindre mesure, vers les obligations d'État japonaises à court terme ». Un arbitrage qui en dit long sur la hiérarchie des risques perçue par les investisseurs internationaux.
## Un signal à ne pas négliger
Faut-il s'en inquiéter ? Le mouvement reste limité et ne constitue pas, à ce stade, une fuite massive. Mais il témoigne d'une défiance renforcée à l'égard de la situation budgétaire française. La hausse des taux d'emprunt alourdit mécaniquement le coût de la dette, qui constitue déjà l'un des premiers postes de dépense de l'État. Elle crée aussi un effet d'engrenage : plus les investisseurs doutent, plus ils exigent de rendement, plus la charge budgétaire s'accroît. Le spread face à l'Allemagne, multiplié par près de deux en quelques semaines, constitue à cet égard l'indicateur le plus scruté.
## Un test pour la crédibilité budgétaire
La capacité de la France à voter un budget et à présenter une trajectoire crédible de redressement apparaît désormais comme la variable clé. Sans signal fort en ce sens, les gestionnaires d'actifs pourraient être tentés d'imiter la démarche de Sumitomo Mitsui DS Asset Management, dont la décision, aussi isolée soit-elle, fait figure de précédent. À l'inverse, un compromis budgétaire rapide pourrait suffire à rassurer les marchés et à détendre les taux. L'enjeu dépasse la seule sphère financière : il conditionne le coût du financement de l'économie française et, en dernier ressort, la marge de manœuvre budgétaire du pays.