Des pertes indemnisées qui diminuent alors que les primes augmentent: seul 1 agriculteur sur 5 est aujourd'hui couvert par une assurance récolte et ça ne risque pas de s'arranger malgré l'été catastrophique
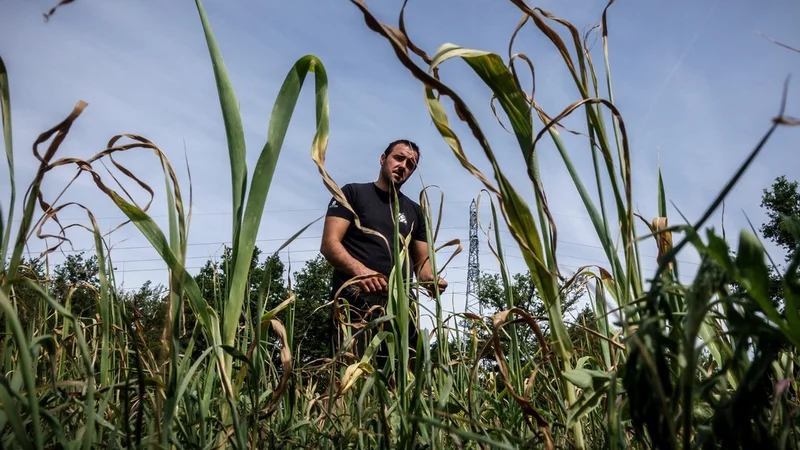
## Assurance récolte : un système à bout de souffle malgré un été dévastateur La France agricole traverse une contradiction difficile à ignorer. Alors que les a
## Assurance récolte : un système à bout de souffle malgré un été dévastateur
La France agricole traverse une contradiction difficile à ignorer. Alors que les aléas climatiques se multiplient et que l'été 2025 a laissé des plaies profondes dans les exploitations, le nombre d'agriculteurs couverts par une assurance récolte stagne à un niveau historiquement bas. Selon les chiffres révélés par la ministre de l'Agriculture, Annie Genevard, le 4 septembre, seuls environ 68 000 exploitants sont aujourd'hui assurés, soit moins d'une ferme française sur cinq. Un constat d'autant plus amer que la réforme de 2023 ambitionnait précisément d'inverser cette tendance.
## Une réforme ambitieuse aux résultats décevants
Adoptée en 2022 et entrée en vigueur le 1er janvier 2023, la loi sur la gestion des risques climatiques en agriculture a profondément remanié un dispositif hérité des années 1960, fondé sur une indemnisation étatique et une assurance multirisques climatiques (MRC) facultative. Le nouveau système fonctionne à plusieurs étages : les aléas courants restent à la charge de l'exploitant, la souscription à une assurance MRC privée couvrant les aléas significatifs est subventionnée à 70 % par les pouvoirs publics, et seuls les aléas exceptionnels — dépassant 30 % ou 50 % des pertes selon les filières — demeurent indemnisés par l'État.
L'objectif affiché était clair : inciter les agriculteurs à s'assurer en rendant les aides publiques plus généreuses pour les assurés que pour les non-assurés. Les cibles fixées par le législateur étaient ambitieuses : 60 % des surfaces en grandes cultures, légumes et viticulture, et 30 % en arboriculture et prairies couvertes par un contrat. Force est de constater que le compte n'y est pas.
## Des primes en hausse, des indemnités en baisse
Le paradoxe est d'autant plus difficile à avaler pour la profession que la mécanique économique du dispositif semble s'être enrayée. D'un côté, les primes d'assurance augmentent, portées par l'intensification des risques climatiques et le renchérissement du coût des sinistres. De l'autre, les pertes effectivement indemnisées diminuent, ce qui alimente un sentiment de défiance chez des exploitants qui ont parfois le sentiment de payer pour une protection qui ne les couvre pas à la hauteur de leurs attentes.
Ce déséquilibre crée un cercle vicieux. Les agriculteurs qui hésitaient déjà à souscrire un contrat trouvent dans cette équation une raison supplémentaire de s'en détourner. Or, sans mutualisation suffisante, l'assurance récolte perd sa logique même : plus le nombre d'assurés est faible, plus les primes doivent augmenter pour couvrir les sinistres, ce qui éloigne encore davantage les exploitants non assurés. Le système plafonne, comme le résume la ministre elle-même.
## Un été 2025 aux conséquences lourdes
Le contexte climatique rend la situation d'autant plus préoccupante. L'été caniculaire de 2025 a infligé aux exploitations françaises des dégâts estimés à plusieurs milliards d'euros. Sécheresses, épisodes de chaleur intense, grêle : les filières céréalières, viticoles et arboricoles ont encaissé des pertes considérables. Pour les agriculteurs non assurés, la compensation repose sur les seuls dispositifs d'indemnisation étatique des aléas exceptionnels, réputés moins généreux que les remboursements offerts par les contrats privés.
Cette asymétrie est au cœur du problème. La réforme de 2023 reposait sur l'hypothèse que les agriculteurs arbitreraient rationnellement en faveur de l'assurance, séduits par des subventions atteignant 70 % du coût des primes. Mais la réalité du terrain semble démontrer que la confiance ne se décrète pas. La complexité du dispositif, la lenteur des indemnisations et l'impression que les règles du jeu évoluent à chaque réforme nourrissent une prudence qui confine parfois au rejet pur et simple.
## Un enjeu stratégique pour la souveraineté alimentaire
Le sujet dépasse largement la seule question assurantielle. Il engage la capacité de la France à maintenir un tissu agricole viable face à un dérèglement climatique dont l'intensité ne faiblira pas. Un agriculteur sur cinq couvert signifie que quatre exploitations sur cinq absorbent seules les chocs climatiques, avec un risque de fragilisation durable, voire de disparition pour les plus petites structures.
Le plan d'urgence présenté par Annie Genevard le 4 septembre devra donc faire la démonstration qu'il peut restaurer la confiance. Sans une refonte plus lisible du dispositif, un accompagnement renforcé et une meilleure articulation entre assurance privée et solidarité nationale, le seuil des 68 000 assurés pourrait bien apparaître, rétrospectivement, comme un point haut.