Attention aux faux courtiers en prêt immobilier
## Un marché du crédit immobilier miné par les intermédiaires illégitimes Alors que le marché du crédit immobilier reste sous tension en cette fin d'année, un p
## Un marché du crédit immobilier miné par les intermédiaires illégitimes
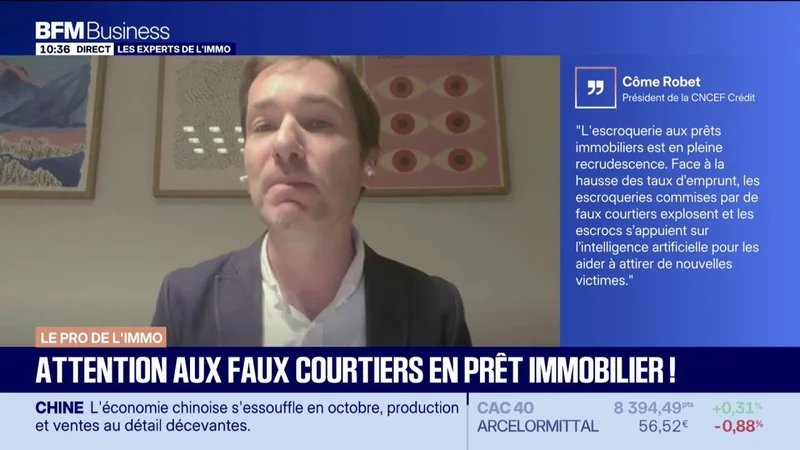
Alors que le marché du crédit immobilier reste sous tension en cette fin d'année, un phénomène inquiète les professionnels du secteur : la multiplication des faux courtiers. Selon une enquête relayée par BFM Business, ces intermédiaires non agréés profitent de la complexité des démarches bancaires pour capter des commissions indues auprès d'emprunteurs souvent mal informés. Le sujet, abordé dans l'émission « Les Experts » du 16 novembre, met en lumière une dérive qui pourrait fragiliser la confiance des ménages dans l'ensemble de la chaîne de financement du logement.
## Des pratiques opaques, des victimes souvent démunies
Le modus operandi de ces faux courtiers repose sur une promesse simple : obtenir un financement rapide, parfois à des conditions jugées attractives. Mais derrière ces offres, les pratiques s'avèrent souvent opaques. Frais de dossier prélevés sans contrepartie réelle, dossiers transmis à des établissements non partenaires, voire absence totale de démarche auprès des banques : les dérives recensées sont multiples. Les emprunteurs, pressés par un calendrier de vente ou peu familiers des circuits officiels, découvrent trop tard qu'ils ont signé avec un intermédiaire dépourvu d'immatriculation auprès de l'Orias, le registre unique des intermédiaires en assurance, banque et finance.
## Un cadre réglementaire pourtant strict
La réglementation française encadre pourtant fermement l'activité de courtage en crédit immobilier. L'immatriculation à l'Orias constitue une obligation légale, tout comme le respect des règles de transparence sur les honoraires et la nature des prestations. Les courtiers légitimes sont également tenus à une obligation de conseil et de mise en garde. Le développement des faux intermédiaires révèle donc moins une faille du droit qu'un déficit de contrôle en amont et une méconnaissance du public. Les associations de consommateurs plaident de longue date pour un renforcement des vérifications et une communication plus claire sur les réflexes à adopter avant toute signature.
## Les bons réflexes pour se prémunir
Face à ces risques, plusieurs précautions s'imposent selon les professionnels du secteur. Vérifier systématiquement l'inscription du courtier à l'Orias, exiger un mandat écrit précisant les honoraires et leur échéance de paiement, et se méfier des démarchages téléphoniques insistants constituent les premiers remparts. La comparaison des offres auprès de plusieurs établissements, ou le recours à un courtier recommandé par un tiers de confiance, réduit également l'exposition au risque. Enfin, la vigilance s'impose sur les paiements anticipés : un courtier sérieux ne perçoit généralement ses honoraires qu'à l'issue de l'opération.
## Un enjeu de confiance pour tout le secteur
Au-delà des cas individuels, cette prolifération d'intermédiaires illégitimes pose une question de crédibilité pour l'ensemble de la filière. Dans un contexte où l'accès au crédit demeure un sujet sensible pour les ménages, la confusion entre courtiers agréés et officines opportunistes risque d'alimenter la défiance. Les autorités de contrôle et les organisations professionnelles sont donc appelées à renforcer leur vigilance, tandis que les emprunteurs sont invités à faire preuve d'une prudence accrue avant de confier leur dossier à un intermédiaire.